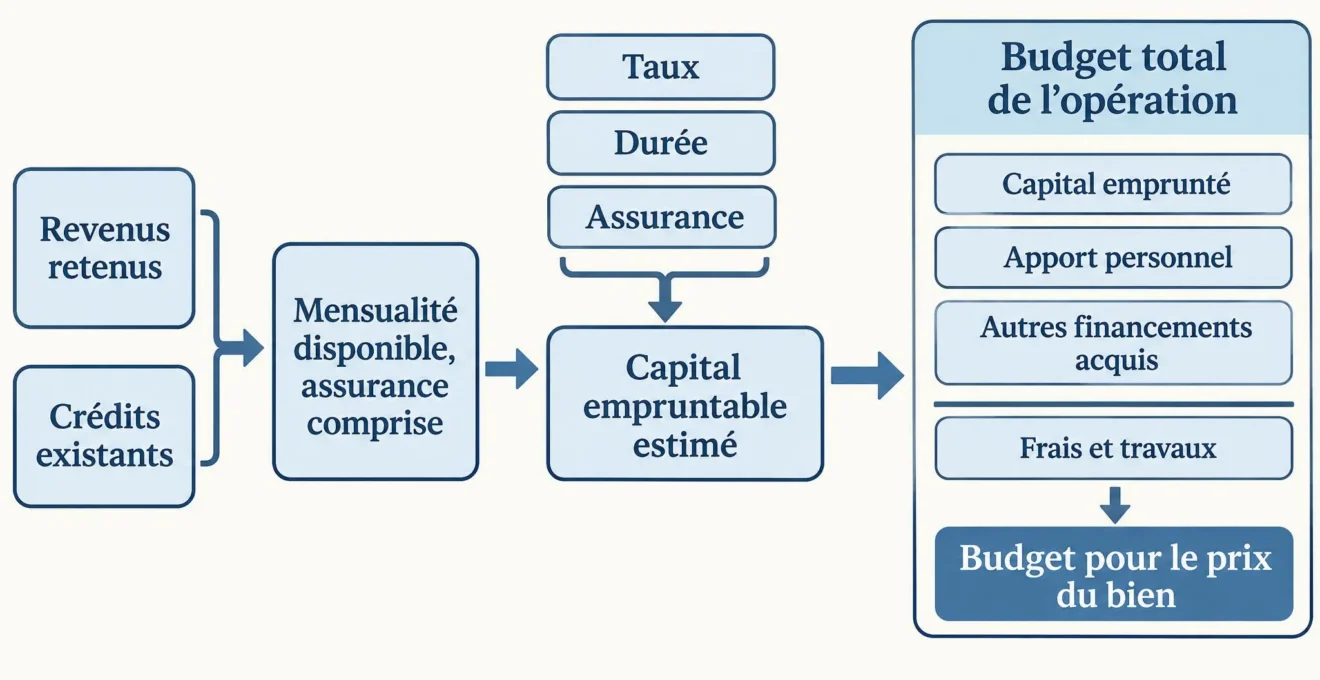
La capacité d’emprunt dépend d’abord de la mensualité qu’un ménage peut supporter au regard de ses revenus et de ses engagements financiers. La banque détermine cette enveloppe en appliquant les règles d’octroi du crédit immobilier, puis convertit la mensualité disponible en capital selon le taux d’intérêt, la durée du remboursement et le coût de l’assurance emprunteur.
En France, le taux d’effort est normalement plafonné à 35 % des revenus retenus. Mais ce seuil ne garantit pas l’obtention d’un prêt : la banque évalue également la stabilité des ressources, le reste à vivre et les caractéristiques de l’acquisition. Le montant empruntable et le budget réellement disponible pour acheter sont donc deux notions distinctes.
Quels revenus et remboursements entrent dans le calcul bancaire ?
En France, la banque doit tenir compte d’un taux d’effort normalement limité à 35 % et d’une durée de prêt plafonnée à 25 ans, avec des exceptions encadrées. Ces règles d’octroi du HCSF fixent des limites à l’analyse bancaire, sans garantir qu’un dossier respectant les seuils sera accepté.
Le taux d’effort rapporte les charges d’emprunt retenues aux revenus retenus. La banque identifie donc les ressources du ménage, puis les remboursements existants et ceux du futur crédit, assurance comprise.
Les revenus réellement retenus
Les salaires et autres revenus nets, les pensions de retraite, les rentes et les revenus locatifs peuvent entrer dans l’évaluation. Leur traitement dépend notamment de leur régularité, de leur stabilité et des justificatifs disponibles. Toutes les sommes encaissées ne sont pas nécessairement retenues intégralement.
Les primes variables, commissions et revenus d’une activité indépendante peuvent nécessiter l’examen de plusieurs exercices. Les recettes locatives font également l’objet d’une appréciation adaptée à leur nature et aux charges correspondantes. Deux ménages percevant des montants similaires peuvent ainsi présenter des revenus retenus différents.
Les crédits en cours et le plafond de 35 %
Les mensualités des crédits immobiliers et des crédits à la consommation existants entrent dans le calcul, avec les assurances emprunteur correspondantes. La nouvelle mensualité doit s’ajouter à ces engagements. D’autres obligations financières peuvent demander une analyse spécifique.
Exemple de mensualité théorique : Avec 4 000 € de revenus mensuels retenus et 300 € de remboursements de crédits existants, le calcul donne 4 000 × 35 % − 300 = 1 100 € par mois pour le nouveau crédit, assurance comprise. Cet exemple fictif ne vaut pas accord bancaire.
La durée du crédit est normalement limitée à 25 ans. Une tolérance supplémentaire de deux ans de différé d’amortissement est possible lorsque l’entrée en jouissance du bien est décalée par rapport à l’octroi du crédit, dans les conditions prévues par la réglementation.
Les établissements disposent également d’une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle de nouveaux crédits immobiliers. Au moins 70 % de cette marge doit être réservée aux acquisitions de résidence principale et au moins 30 % aux primo-accédants. Ces proportions concernent la répartition de la marge de flexibilité, et non des droits individuels à obtenir une dérogation. Une banque peut refuser un financement même lorsque le taux d’effort respecte le plafond.
Comment la mensualité devient-elle un montant empruntable ?
Une mensualité disponible ne correspond pas directement à un montant de prêt. Pour calculer le capital finançable, la banque détermine quelle somme peut être remboursée sur une durée donnée, en tenant compte des intérêts et de l’assurance.
L’effet du taux, de la durée et de l’assurance
Pour un prêt amortissable à taux fixe et échéances constantes, le capital théorique se calcule avec la formule C = M × [1 − (1 + i)−n] / i. M représente la mensualité consacrée au capital et aux intérêts, i le taux périodique et n le nombre d’échéances. Cette formule s’applique à un prêt sans différé et n’intègre pas les primes d’assurance ni les frais annexes.
À titre d’exemple fictif, une mensualité de 1 000 € hors assurance, remboursée sur 20 ans à un taux nominal annuel fixe de 3 %, correspond à environ 180 300 € de capital emprunté. Le calcul utilise un taux mensuel de 0,03 / 12 et 240 échéances. Le taux de 3 % est une hypothèse pédagogique, non une offre actuelle. Cet exemple est indépendant du précédent : les 1 000 € couvrent uniquement le capital et les intérêts, tandis que les 1 100 € de l’autre illustration correspondent à une capacité de remboursement assurance comprise.
Lorsque la mensualité supportable est connue, il reste à déterminer le capital qu’elle pourrait financer. Le taux d’intérêt et la durée du remboursement font varier cette estimation. Le Crédit Coopératif propose un simulateur consacré à la capacité d’emprunt et budget immobilier : il permet, selon la présentation de la page, d’estimer un montant empruntable ou de calculer des mensualités à partir des paramètres du crédit. Le résultat constitue une indication, pas un accord bancaire.
| Paramètre | Effet à conditions comparables | Point de vigilance |
|---|---|---|
| Mensualité hors assurance | Une mensualité plus élevée permet de financer davantage de capital, à taux et durée identiques. | Respecter l’enveloppe totale assurance comprise. |
| Durée | Une durée plus longue permet de financer davantage de capital à mensualité identique. | Examiner les limites applicables et le coût total des intérêts. |
| Taux nominal | Un taux plus élevé réduit le capital finançable à mensualité identique. | Ne pas le confondre avec le TAEG, qui reflète le coût global réglementaire du financement. |
| Assurance | Son coût réduit la part disponible pour rembourser le capital et les intérêts. | Comparer les primes et leurs modalités. |
Pourquoi le résultat théorique peut être réduit
La banque ne se limite pas au taux d’effort. Elle examine aussi le reste à vivre, c’est-à-dire les ressources disponibles après les engagements et les dépenses considérées dans son analyse budgétaire.
Deux ménages ayant le même revenu et le même taux d’effort peuvent avoir des besoins différents selon leur composition, leurs dépenses courantes et les charges du futur logement. Ces dépenses ne sont pas toutes assimilées à des charges d’emprunt pour le ratio réglementaire, mais elles permettent d’apprécier la soutenabilité du projet.
Il n’existe pas de minimum universel de reste à vivre garantissant l’obtention d’un crédit. L’évaluation de la solvabilité prend également en compte les revenus, l’épargne, les biens, les dépenses régulières, les dettes et les autres engagements. Le prêteur doit examiner ces éléments pour apprécier la capacité de remboursement dans la durée, sans être tenu d’accorder le crédit. Cette évaluation de la solvabilité complète donc le calcul réglementaire du taux d’effort.
Du prêt possible au budget réel d’achat
Le montant finançable ne suffit pas à déterminer le prix du logement que vous pouvez rechercher : il faut aussi prévoir les frais d’acquisition, les charges futures et les autres dépenses. L’ANIL détaille cette évaluation du budget d’achat pour aider les futurs propriétaires à construire un financement cohérent avec leurs ressources.
La mensualité est un flux de remboursement, le capital empruntable une somme financée par crédit et le budget d’acquisition l’ensemble des ressources disponibles pour l’opération. Les distinguer évite de considérer le capital empruntable comme le prix maximal du logement.
Ce que changent l’apport et les frais
L’apport personnel correspond aux fonds propres mobilisés pour l’acquisition. Il peut provenir d’une épargne ou d’autres ressources personnelles. Son montant ne garantit toutefois ni un meilleur taux ni une décision bancaire favorable.
Le coût de l’opération comprend notamment le prix du logement, les frais d’acquisition, les éventuels honoraires d’agence à la charge de l’acheteur, les frais de garantie et de financement ainsi que les travaux envisagés. Il faut déterminer quelles dépenses seront réglées avec l’apport et lesquelles nécessiteront un crédit.
Capital empruntable et budget d’achat : L’enveloppe totale réunit le capital que la banque pourrait financer, l’apport et les financements complémentaires acquis. Pour déterminer le prix maximal du bien, il faut retrancher les frais d’acquisition, de financement et les travaux non compris dans ce prix.
À coût total identique, mobiliser davantage de fonds propres diminue le capital à demander à la banque, sans garantir un meilleur taux. Le rôle de l’apport personnel mérite donc d’être examiné séparément de la seule mensualité maximale, notamment pour déterminer la somme qu’il reste à financer.
La place des prêts complémentaires et aides
Plusieurs dispositifs peuvent compléter un financement immobilier, sous réserve de leurs conditions respectives :
- Le prêt à taux zéro (PTZ) peut financer une partie de certaines acquisitions éligibles. Son accès dépend notamment de la nature du projet et de la situation du ménage.
- Le prêt d’accession sociale (PAS) relève de conditions spécifiques, notamment de ressources et de nature de l’opération.
- Le prêt Action Logement peut compléter le financement de certains salariés remplissant les critères du dispositif.
- Les aides locales dépendent des collectivités et des programmes d’accession proposés sur le territoire concerné.
Ces solutions ne sont pas automatiquement accessibles ni nécessairement cumulables. Un prêt complémentaire remboursable doit être intégré au calendrier global des échéances, notamment lorsqu’un différé modifie les mensualités futures. Une aide simplement envisagée ne constitue pas un financement acquis.
Comment préparer une estimation crédible pour la banque ?
Une estimation utile ne consiste pas à rechercher systématiquement la mensualité maximale. Avant de fixer votre budget d’achat, vérifiez que vous pourrez assumer les dépenses ordinaires du foyer et les charges du futur logement.
Les frais de copropriété éventuels, le chauffage, la taxe foncière, l’entretien et les travaux prévisibles peuvent modifier votre équilibre financier. Lors des visites, l’état des équipements permet de repérer des dépenses à approfondir, sans remplacer un diagnostic ou un chiffrage professionnel.
Les documents et vérifications à réunir
Avant de solliciter un financement, rassemblez les éléments qui permettent de justifier vos ressources et vos engagements. Les pièces précises peuvent varier selon le prêteur, mais une préparation méthodique facilite l’examen du dossier.
- Relever les revenus réellement perçus et réunir les justificatifs disponibles.
- Lister les mensualités des emprunts en cours et leurs échéances.
- Évaluer les dépenses du futur logement pour vérifier le reste à vivre.
- Identifier l’apport mobilisable sans épuiser toutes les réserves de précaution.
- Comparer plusieurs hypothèses de taux, de durée et d’assurance avant de demander une analyse bancaire.
Préparez également les informations sur le prix du bien, les frais annexes et les travaux envisagés. Vous pourrez alors présenter un besoin de financement distinct de votre capacité théorique de remboursement.
Les montants calculés dépendent des hypothèses utilisées. L’établissement prêteur examine le dossier et les conditions applicables avant toute décision de crédit.
Confronter le financement au projet immobilier réel
Une fois un logement identifié, le plan de financement doit reprendre son prix, les frais d’acquisition, les éventuels travaux et les financements complémentaires effectivement accessibles. Cette mise en perspective permet de présenter à la banque un besoin précis plutôt qu’une simple estimation théorique. Les justificatifs des ressources, de l’apport et des charges facilitent alors l’examen du dossier.
La soutenabilité du projet se mesure aussi après l’achat. Les remboursements et l’assurance doivent rester compatibles avec les dépenses courantes, les charges du logement et les imprévus. Conserver une réserve financière permet de ne pas consacrer toutes ses ressources à l’acquisition et de préserver un équilibre budgétaire dans la durée.